Table des matières
- 01 Qu'est-ce que l'assurance cargo internationale ?
- 02 Choisir parmi les bâches de transport maritime courantes
- 03 Règles de souscription fondamentales et montant assuré
- 04 Pièges et rejets courants des réclamations
- 05 Services d'assurance de la chaîne d'approvisionnement Bloom
- 06 Demander une consultation en assurance marchandises
Les marchandises transfrontalières quittent l'usine et transitent par voie terrestre, portuaire, maritime et par transbordement avant d'être réceptionnées au port de destination. Chaque étape comporte son lot d'incertitudes : typhons et fortes pluies, collisions entre navires, chocs liés à la manutention, vols et pertes, infiltrations d'eau dans les conteneurs. Nombre d'exportateurs supposent que la responsabilité civile de leur transitaire ou de leur compagnie maritime couvre déjà les dommages causés aux marchandises. En pratique, le plafond d'indemnisation du transporteur est très faible, largement insuffisant pour couvrir les pertes sur des marchandises de grande valeur telles que les engins de chantier, les installations industrielles complètes, les modules photovoltaïques ou les systèmes de stockage d'énergie. L'assurance internationale des marchandises constitue une protection essentielle pour les créances à l'exportation et la sécurité de la trésorerie.
1. Qu'est-ce que l'assurance cargo internationale ?
L'assurance marchandises est un contrat d'assurance de biens dont l'objet est la marchandise transportée. Elle couvre la perte ou l'endommagement de la cargaison pendant le transport assuré, causés par les risques mentionnés dans le contrat, et l'assureur verse une indemnisation selon les modalités convenues. Elle est fondamentalement différente de l'assurance responsabilité civile du transitaire et de l'assurance responsabilité civile du transporteur.
- Assurance responsabilité civile du transitaire : couvre la responsabilité du prestataire logistique en cas de négligence de sa part ;
- L'assurance marchandises transportées protège directement les biens du propriétaire du chargement. Elle ne fait pas de distinction entre les parties responsables et une réclamation peut être déposée dès lors que le sinistre relève des risques assurés. Elle figure également parmi les documents généralement exigés lors du règlement d'un crédit documentaire.
La couverture peut être adaptée aux différents modes de transport : fret maritime, fret aérien , transport routier international , transport ferroviaire express Chine-Europe et transport multimodal disposent chacun d’une couverture correspondante, adaptée aux navires de marchandises diverses , aux cargaisons hors gabarit , aux conteneurs standard , aux cargaisons LCL , aux équipements d’ingénierie et à d’autres types de cargaisons d’exportation.
2. Comment choisir parmi les principales couvertures d'assurance maritime pour le fret (clauses CIC Chine)
- 1. Assurance sans avarie particulière (FPA) : la couverture la plus limitée. Elle indemnise principalement la perte totale et la perte totale constructive causées par des catastrophes naturelles ou des accidents, ainsi que toute perte partielle consécutive à un accident du moyen de transport. Elle convient aux matières premières en vrac de faible valeur, résistantes à l’usure et peu sensibles à l’humidité ; elle n’est pas adaptée aux équipements de précision ni aux emballages fragiles.
- 2. Assurance avec avarie particulière (WPA) : comprend la totalité de la garantie FPA et couvre en outre les pertes partielles causées par des catastrophes naturelles, telles que les dommages dus à l’immersion par les vagues ou à l’entrée d’eau de mer. Il s’agit de la couverture de base la plus couramment utilisée pour les exportations de matériel de construction mécanique, d’acier et de structures métalliques.
- 3. AR (Tous Risques) : le choix idéal pour les marchandises d’exportation de grande valeur. Cette assurance couvre les dommages matériels et matériels ainsi que les risques externes généraux : chocs, écrasements, dégâts des eaux, fuites, manquants, vols et autres risques similaires.
Remarque : La garantie Tous Risques ne couvre pas toutes les situations. Les vices cachés, les emballages défectueux, les pertes naturelles des marchandises, la guerre et les grèves, ainsi que les pertes dues aux retards ne sont pas couverts par la garantie de base ; les risques de guerre et les risques de grèves, émeutes et troubles civils (SRCC) doivent être ajoutés séparément en tant que risques supplémentaires.
À noter également : les clauses ICC (Institute Cargo Clauses A/B/C, marché londonien) sont les plus connues des acheteurs étrangers. La clause ICC A correspond à la couverture Tous Risques, la clause ICC B est proche de la couverture WPA et la clause ICC C est proche de la couverture FPA. Si une lettre de crédit mentionne des clauses ICC, il convient de le vérifier avant la souscription de la police.
3. Règles de base de souscription et mode de calcul du montant assuré
3.1 Comment est fixé le montant assuré ? (pratique internationale)
Le montant assuré est généralement fixé à 110 % de la valeur CIF/CIP des marchandises. Les 10 % supplémentaires couvrent le bénéfice attendu de l'acheteur et les frais accessoires ; il s'agit d'une exigence standard des lettres de crédit UCP 600. Sauf accord contraire de l'assureur, une majoration supérieure à 30 % est généralement déconseillée.
3.2 Rappel des Incoterms
En vertu des clauses CIF/CIP, l'assurance est à la charge du vendeur ; en vertu des clauses FOB, CFR et EXW, elle incombe par défaut à l'acheteur. Nombre de vendeurs négligent le moment du transfert des risques, ce qui est souvent source de litiges entre les deux parties en cas d'avarie de la cargaison.
3.3 Calendrier de la couverture
L'assurance doit être souscrite avant le départ de la cargaison. Souscrire une assurance après le départ du navire ou du camion augmente considérablement le risque de rejet de la demande d'indemnisation.
3.4 Déclaration des types de cargaisons spéciales
Les éléments hors gabarit, les engins de chantier d'occasion et les marchandises hors gabarit doivent être déclarés à l'avance, avec le type de marchandise, les informations figurant sur la plaque signalétique de l'équipement et le plan d'emballage et d'arrimage. Certains équipements anciens nécessitent un rapport d'inspection avant expédition, et la couverture d'assurance ne peut être souscrite qu'après évaluation par l'assureur. Pour les engins de chantier d'occasion, veuillez consulter notre document d'information préalable sur la conformité à l'exportation des équipements d'occasion .
4. Les pièges des réclamations : les motifs de rejet les plus courants
- Signature d'un bon de livraison sans réserve : en cas de dommages, d'infiltration d'eau ou de manquants constatés lors de l'enlèvement, signalez systématiquement les dégâts sur le bon et photographiez les preuves. Un bon de livraison sans réserve rend toute réclamation ultérieure extrêmement difficile.
- Préservation des preuves : photographier immédiatement tout (emballage extérieur, zone endommagée, marques d’expédition, scellé du conteneur et état du conteneur), conserver le connaissement, la facture, la liste de colisage, la police d’assurance, le rapport d’expertise et la feuille de pointage, aviser rapidement l’assureur et respecter strictement le délai de préavis indiqué dans la police.
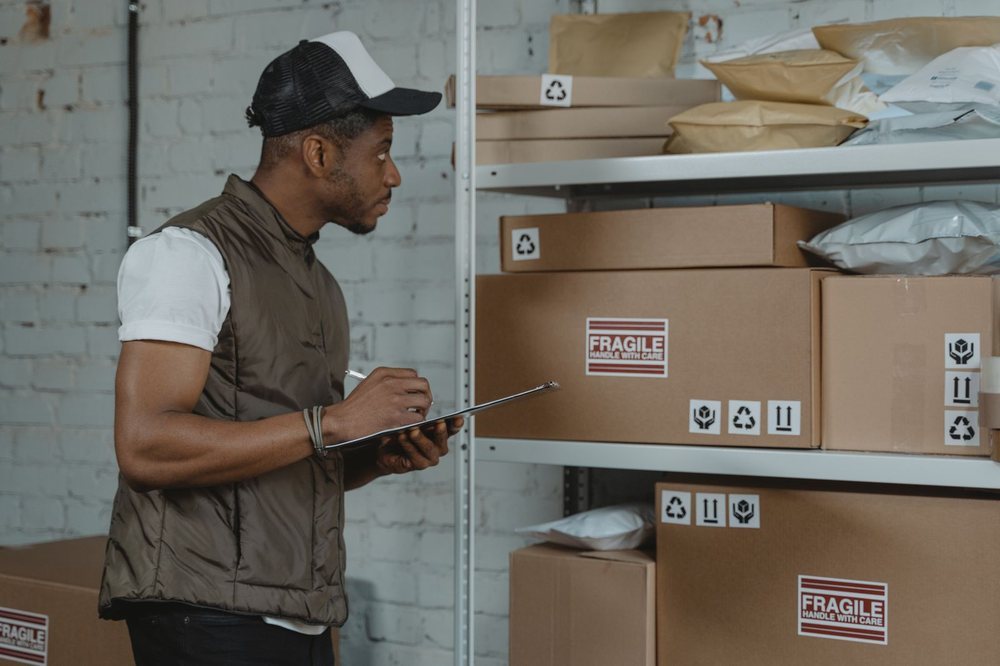
- Emballage conforme : l’emballage destiné à l’exportation doit être adapté au transport transfrontalier longue distance. Les dommages causés par un emballage intrinsèquement inadéquat ou un arrimage insuffisant sont exclus de la garantie, et l’assureur est en droit de refuser la demande d’indemnisation. Pour les équipements hors gabarit et les engins de chantier non emballés, le plan d’arrimage influe directement sur la souscription et l’issue du sinistre.
- Connaître les exclusions : les défauts de qualité des marchandises elles-mêmes, la rouille naturelle, les pertes normales, la dépréciation du marché et les pertes indirectes causées par un retard de transport ne sont pas couverts par l'assurance marchandises.
5. Services d'assistance en assurance cargo de Bloom Supply Chain
S’appuyant sur son expérience en matière d’exportation d’équipements d’ingénierie, de véhicules, de conteneurs de stockage d’énergie et de cargaisons exceptionnelles, Bloom Supply Chain propose une solution d’assurance tout-en-un :
- Choisir les clauses appropriées (CIC / ICC) pour les expéditions maritimes, ferroviaires, routières, aériennes et multimodales
- Examen préalable de la souscription pour les marchandises hors gabarit, les machines de construction d'occasion, les équipements non emballés et les marchandises diverses liées à des projets.
- Vérifier les exigences relatives aux documents d'assurance des lettres de crédit afin d'éviter les divergences
- Après un sinistre, coordonner l'expert, constituer le dossier de réclamation complet et assurer le suivi de la réclamation jusqu'à son terme.
La logistique est le canal par lequel s'effectue la livraison transfrontalière ; l'assurance transport est la protection qui absorbe le risque. Seul un choix de couverture adapté, une assurance couvrant la valeur totale et une documentation en règle vous permettront d'éviter qu'une perte de cargaison n'anéantisse les bénéfices d'une commande entière. Si vous exportez du matériel de grande valeur ou des marchandises hors gabarit, contactez-nous pour discuter de votre plan d'expédition et de votre structure d'assurance.
Envoyez-nous le type de cargaison, sa valeur, le mode de transport et les conditions commerciales, et recevez une évaluation d'assurance gratuite ainsi qu'un devis d'assurance cargaison.
Contactez-nous